
Как посчитать НДС в счёте: формулы, ставки и где ошибаются
С 2026 года основная ставка — 22%. Налог в счёте либо начисляется сверху, либо выделяется изнутри, и путаница между этими двумя случаями даёт половину ошибок в платёжках. Разбираем формулы, ставки и переходный период.
Две формулы, которые нельзя путать
Если известна цена без налога, НДС начисляется сверху: НДС = цена × 22%, итог к оплате — цена плюс налог.
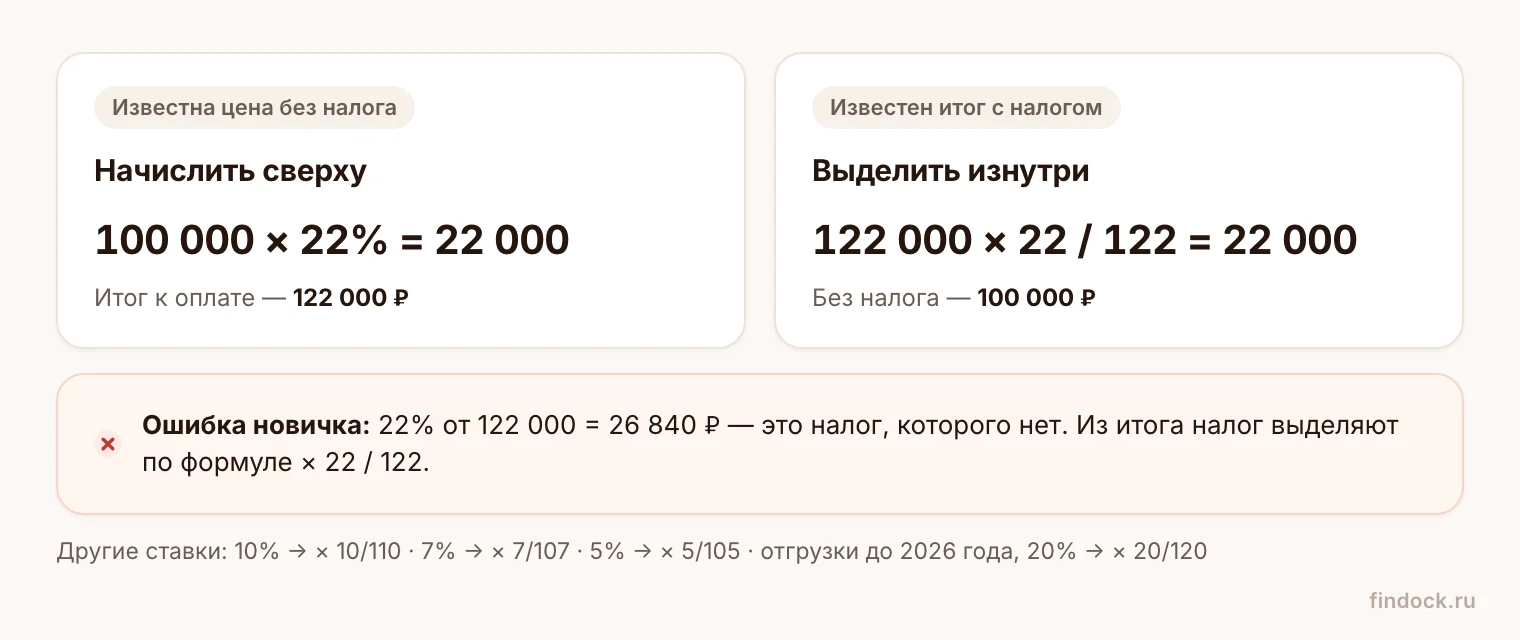
Если известна сумма с налогом, НДС выделяется изнутри расчётной ставкой: НДС = сумма × 22 / 122. Для ставки 10% — соответственно × 10 / 110, для 5% — × 5 / 105, для 7% — × 7 / 107.
Пример: в счёте итог 122 000 рублей с НДС. Налог внутри — 122 000 × 22 / 122 = 22 000. Цена без налога — 100 000. Ошибка новичка — взять 22% от 122 000 и получить 26 840: это налог, которого нет.
Выделить или начислить НДС можно в калькуляторе НДС, а получить сумму прописью для документа — в калькуляторе суммы прописью.
Ставки
| Ставка | Когда применяется |
|---|---|
| 22% | Основная с 1 января 2026 года — большинство товаров, работ и услуг |
| 20% | Прежняя основная ставка. Применяется к отгрузкам до 2026 года и в переходных ситуациях |
| 10% | Отдельные продовольственные, детские, медицинские товары, печатные издания |
| 0% | Экспорт, международные перевозки и другие операции по закрытому перечню |
| 5% и 7% | Особые ставки для плательщиков на упрощёнке, без права на вычет входного налога |
| Без НДС | Продавец не является плательщиком налога или операция освобождена |
Переходный период: 20% или 22%
Ставку определяет дата отгрузки, а не дата оплаты. Отгрузили до 1 января 2026 года — налог считается по ставке 20%, даже если деньги пришли позже. Отгрузили начиная с 1 января 2026 года — ставка 22%, даже если аванс получен в 2025 году.
Отсюда практическое правило для длящихся договоров: сверяйте ставку в счёте с датой отгрузки в накладной или акте, а не с датой платёжки. Расхождение между счётом, счётом-фактурой и назначением платежа налоговая видит сразу.
«Без НДС» и «НДС 0%» — не одно и то же
«Без НДС» означает, что налога в цене нет и счёт-фактуру продавец, как правило, не выставляет. Так пишут неплательщики и по освобождённым операциям.
«НДС 0%» — это ставка налога. Операция облагается, просто по нулевой ставке; счёт-фактура выставляется, а продавец сохраняет право на вычет входного налога. Написать в платёжке «в том числе НДС 0%» за товар от упрощенца, освобождённого от НДС, — ошибка: правильно «без НДС».
Что изменилось для упрощёнки
Компании и предприниматели на упрощённой системе с доходом выше порога платят НДС. У них выбор: общие ставки с правом на вычет — с 2026 года это 22% или 10% — либо особые ставки 5% или 7% без вычета входного налога. Ставка зависит от размера дохода.
Порог освобождения с 2026 года снизился. В 2025 году от НДС освобождались упрощенцы с доходом за 2024 год до 60 млн ₽. В 2026 году — с доходом за 2025 год до 20 млн ₽. Законом от 4 июля 2026 года № 228-ФЗ этот порог сохранён на 2027–2029 годы, а снижение до 15 и затем 10 млн ₽ перенесено на годы после 2029-го. Превысил порог в течение года — НДС платится с месяца, следующего за превышением.
Особые ставки в 2026 году: 5% — при доходе до 272,5 млн ₽, 7% — от 272,5 до 490,5 млн ₽. Плательщиков среди упрощенцев стало заметно больше.
Для вас как покупателя это значит одно: в счёте от контрагента на упрощёнке теперь может стоять НДС 5% или 7%, и это нормально. Проверяйте не только сумму, но и ставку — она должна совпадать в счёте, счёте-фактуре и вашей платёжке.
Где ошибаются в счетах и платёжках
- Начислили сверху вместо выделения. Итог в счёте с налогом, а НДС посчитан как 22% от него — сумма налога завышена.
- «В том числе НДС» у неплательщика. В платёжке заявлен налог, которого в цене нет.
- Ставка не совпадает между счётом, счётом-фактурой и платёжкой — при камеральной проверке это расхождение видно сразу.
- Итог пересчитан от общей суммы. В счёте-фактуре налог считается по каждой позиции (п. 2 ст. 168 НК), а итог по графе 8 — сумма налога по строкам. Если итоговый НДС заново посчитать от общей суммы, он может разойтись со строками на копейки из-за округления.
- Вычет по документу без налоговой части. Кассовый чек или УПД со статусом 2 права на вычет не дают.
Почему это важно именно в платёжке
Назначение платежа — единственное место, где НДС пишется вручную. Поставщик читает его, чтобы правильно разнести оплату; налоговая — чтобы сопоставить с декларацией. Одна фраза «в том числе НДС 22% — 22 000,00 руб.» должна сходиться со счётом до копейки.
Как это делает Findock
Когда Findock собирает платёжное поручение из счёта, ставка и сумма НДС берутся из самого счёта, а назначение платежа формируется по вашему шаблону: со ссылкой на номер и дату и с налогом, выделенным как в документе. Для счетов без НДС используется отдельная формулировка — «в том числе НДС» там не появится.
Если сумма налога в счёте не сходится с арифметикой, строка помечается до того, как платёжка уедет в 1С.
Частые вопросы
Умножить сумму на 22 и разделить на 122 при основной ставке 2026 года. Для 10% — умножить на 10 и разделить на 110, для 5% — на 5 и разделить на 105, для 7% — на 7 и разделить на 107. Для отгрузок до 2026 года действует прежняя формула: × 20 / 120.
«Без НДС» — налога в цене нет, продавец не плательщик или операция освобождена. «НДС 0%» — операция облагается по нулевой ставке, счёт-фактура выставляется, продавец сохраняет вычет.
С 2025 года — да, если его доход выше порога. Ставка может быть общей или особой — 5% или 7%. Это нормально, но ставка должна совпадать во всех документах по сделке.
Обычно итоговый налог посчитали заново от общей суммы, а строки округлили каждую отдельно. В счёте-фактуре НДС считается по каждой позиции, а итог — сумма налога по строкам: так строки и итог сходятся. Копеечная разница с пересчётом от общей суммы — следствие округления.