
Чеклист приёмки первички от поставщика: что проверить, прежде чем провести документ
Документ пришёл — и через минуту он либо в учёте, либо возвращён поставщику. За эту минуту бухгалтер успевает проверить восемнадцать вещей на автомате. Выписываем их, чтобы автомат не пропустил ничего, когда документов двести.
Обязательные реквизиты: без них документа нет
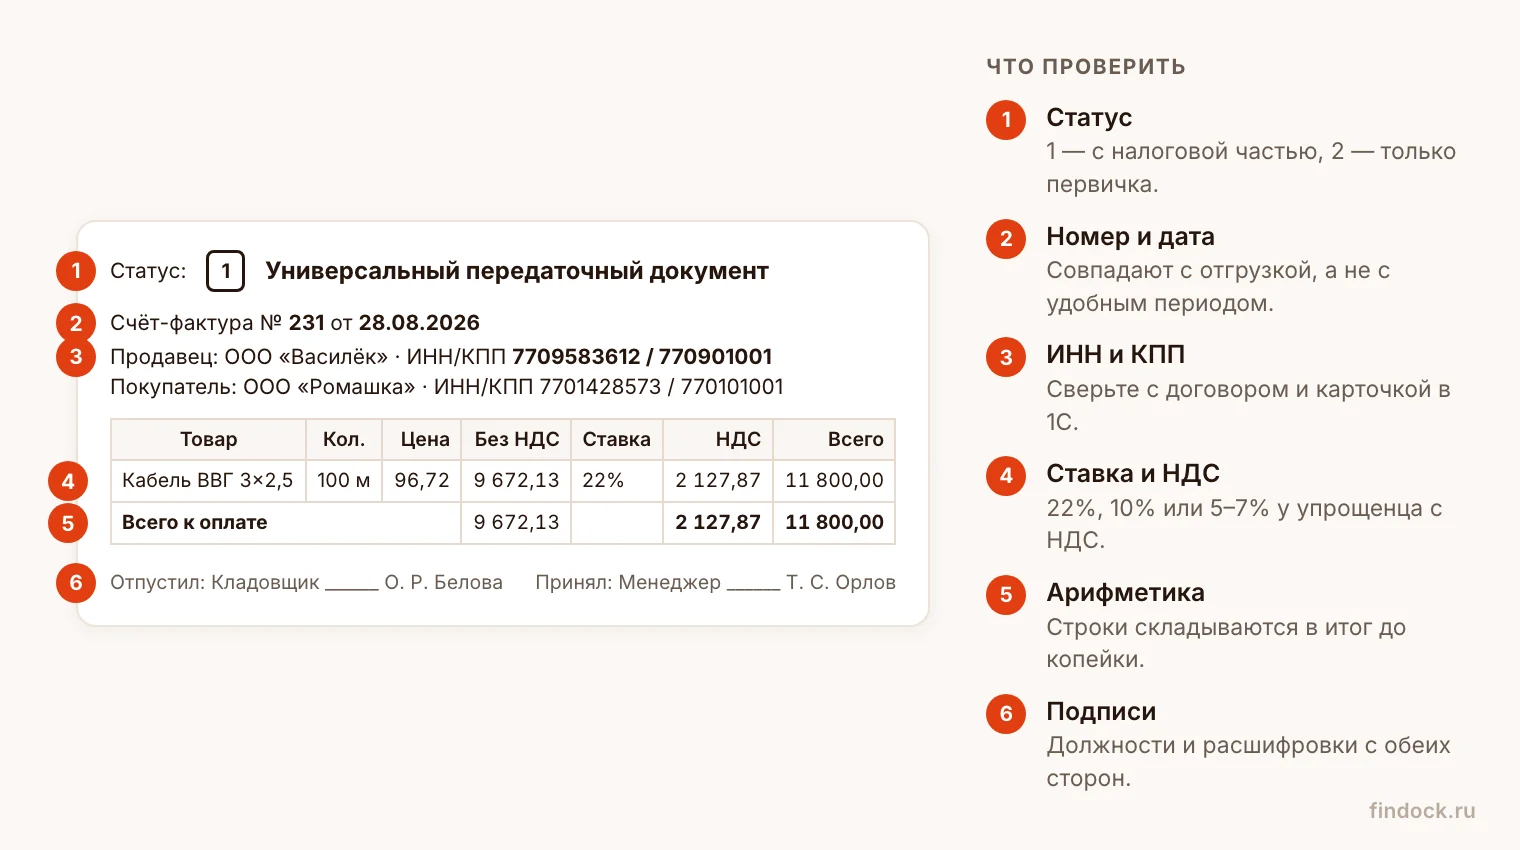
Закон о бухучёте требует семь реквизитов у любого первичного документа. Отсутствие любого — основание не принять расход:
- Наименование документа.
- Дата составления.
- Наименование организации, составившей документ.
- Содержание факта хозяйственной жизни — что именно передано или выполнено.
- Величина измерения — количество, единица, сумма.
- Должности лиц, совершивших операцию и ответственных за оформление.
- Их подписи с расшифровкой.
Реквизиты сторон
- ИНН и КПП поставщика совпадают с договором и с карточкой в вашем справочнике. Ошибка здесь — вопросы к вычету НДС.
- Ваши реквизиты — покупатель указан правильно, включая КПП, если у вас есть подразделения.
- Грузополучатель и грузоотправитель, если они отличаются от сторон договора.
Суммы и налог
- Итог сходится с суммой позиций, а сумма позиции — с количеством, умноженным на цену.
- Ставка НДС соответствует товару и режиму поставщика. Упрощенец с доходом за 2025 год выше 20 млн ₽ платит НДС — по ставке 5%, 7% или по общим ставкам 22% и 10%. Ниже порога он освобождён и пишет «Без НДС». Если налог выделен у освобождённого — это повод спросить.
- Сумма НДС посчитана верно: при ставке 22% — итог × 22 / 122; при 10% — × 10 / 110; для отгрузок до 2026 года — × 20 / 120. Быстро перепроверить можно в калькуляторе НДС.
- Сумма совпадает со счётом и договором. Если нет — либо частичная поставка, либо ошибка, и это должно быть понятно из документа.
Особенности по типам документов
| Документ | Что проверить дополнительно |
|---|---|
| УПД | Статус в левом верхнем углу: 1 — есть налоговая часть, 2 — только первичный документ, вычета не будет |
| Счёт-фактура | Номер и дата, строка 5а (документ об отгрузке), ставка и сумма НДС, ИНН/КПП сторон |
| ТОРГ-12 | Отметка о получении груза: дата, подпись, при необходимости доверенность |
| Акт | Период оказания услуг и ссылка на договор; для работ — соответствие смете |
Форма и состояние
- Читаемость. Все цифры различимы, ни один реквизит не обрезан сканом.
- Исправления заверены: неверное зачёркнуто, рядом написано верное, стоят дата исправления и подписи тех, кто составил документ, с расшифровкой. Замазанное корректором не принимается. В счёте-фактуре и УПД со статусом 1 так исправлять нельзя: поставщик составляет новый, исправленный экземпляр.
- Оригинал. Если пришёл скан — понятно, когда и как приедет бумажный оригинал или электронный документ с подписью.
- Дубль. Такого документа с тем же номером и датой от этого поставщика в базе ещё нет.
Что принимать с оговоркой, а что возвращать
Возвращать сразу: нет подписи или расшифровки, неверный ИНН, не сходятся суммы, выделен НДС у неплательщика, УПД со статусом 2 там, где вы ждали вычет.
Можно принять и попросить исправить: опечатка в адресе, отсутствие необязательного реквизита, некритичная неточность в наименовании, которая не мешает идентифицировать товар.
Разница простая: первое мешает налоговой понять, кто, что, кому и за сколько; второе — нет.
Почему чеклист нельзя держать в голове
На одном документе он выполняется за минуту. На двухсотом — уже нет: внимание садится, и именно тогда проходит УПД с неверным статусом. Проверку по списку должна делать программа, а решение по спорным пунктам — человек.
Как это делает Findock
Findock прогоняет каждый входящий документ по формальной части этого чеклиста: определяет тип и статус УПД, вытаскивает реквизиты и сверяет ИНН с вашим справочником, проверяет арифметику сумм и НДС. Что не сходится или не читается — помечается, а не проходит в учёт молча.
Содержательные решения — принимать ли расход, возвращать ли документ — остаются за бухгалтером: в 1С всё приходит непроведённым.
Частые вопросы
Расшифровка — обязательный реквизит первичного документа. Формально документ оформлен с нарушением, и расход по нему могут не принять. Лучше вернуть на исправление.
Исправление должно быть заверено: неверное зачёркнуто, рядом написано верное, стоят дата исправления и подписи тех, кто составил документ, с расшифровкой. Замазанное корректором не принимается. Счёт-фактуру и УПД со статусом 1 на бланке не правят: поставщик составляет новый, исправленный экземпляр.
Завести документ по скану можно, но оригинал — бумажный или электронный с подписью — должен быть получен. Скан остаётся копией.
Статус в левом верхнем углу. Статус 2 означает, что налоговой части в документе нет и вычет по нему заявить нельзя.